Амортизационная премия: как списать и когда восстановить
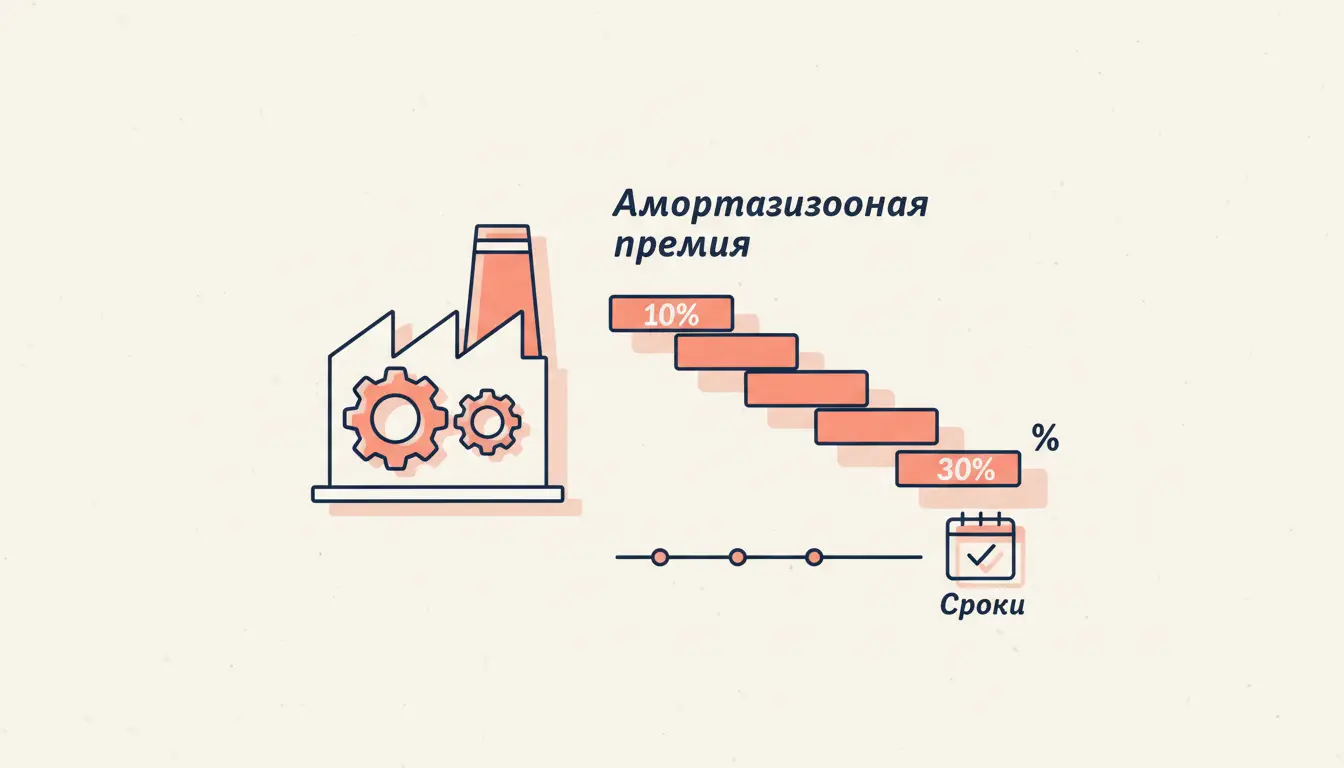
Амортизационная премия по налогу на прибыль - это право компании единовременно списать в расходы часть стоимости только что введённого в эксплуатацию основного средства, не дожидаясь, пока оно самортизируется в обычном порядке за годы эксплуатации. Механизм закреплён в п. 9 ст. 258 НК РФ и позволяет уменьшить налоговую базу уже в первом периоде, фактически перенося часть налоговой выгоды «на сегодня». Разберём, что такое амортизационная премия по налогу на прибыль, в каком размере она применяется, как считается оставшаяся стоимость для дальнейшей амортизации и когда премию приходится восстанавливать.
Что такое амортизационная премия
Амортизационная премия - это часть первоначальной стоимости основного средства (или расходов на его достройку, модернизацию, реконструкцию), которую налогоплательщик вправе включить в состав расходов того отчётного (налогового) периода, на который приходится дата начала амортизации. По сути это не самостоятельная льгота, а ускоренный механизм признания расходов: общая сумма списаний за весь срок не меняется, меняется их распределение во времени.
Право на премию - именно право, а не обязанность. Компания закрепляет решение о её применении, размер и круг объектов в учётной политике для целей налогообложения. Применять премию можно избирательно - например, ко всем объектам определённой амортизационной группы, но это решение должно быть единообразным в рамках выбранной политики.
Чтобы сразу почувствовать масштаб экономии, ниже - интерактивный калькулятор: укажите стоимость объекта и амортизационную группу, и он соберёт точный запрос на расчёт суммы премии и оставшейся стоимости.
Размеры премии: 10% и 30%
Предельный размер амортизационной премии зависит от того, к какой амортизационной группе относится основное средство:
- до 10% первоначальной стоимости - для объектов 1–2 и 8–10 групп;
- до 30% первоначальной стоимости - для объектов 3–7 групп (это, как правило, машины, оборудование, транспорт со сроком полезного использования свыше 3 и до 20 лет).
Те же предельные доли (10% и 30%) применяются и к расходам на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств. Конкретный размер премии в пределах максимума компания выбирает сама - можно списать и меньше, например 15% по объекту 5-й группы.
Распределение по группам напрямую связано со сроком полезного использования объекта, а сам срок влияет на норму ежемесячной амортизации после применения премии. Это пересекается с общими правилами исчисления налога: основание ставки и порядок формирования базы подробно разобраны в материале о ставке налога на прибыль организаций.
Как рассчитать сумму премии
Сумма амортизационной премии считается элементарно - как доля от первоначальной стоимости:
где - сумма премии, - первоначальная стоимость объекта, - выбранный процент (10 или 30).
Ключевой момент: после применения премии объект амортизируется не от полной первоначальной стоимости, а от остаточной базы - стоимости за вычетом премии:
Например, для оборудования 4-й группы стоимостью руб. при премия составит руб., а дальнейшая амортизация начисляется уже с базы руб. Премия признаётся расходом в периоде начала амортизации (обычно - месяц, следующий за вводом в эксплуатацию), а оставшиеся 840 000 руб. списываются ежемесячно в течение срока полезного использования.
Когда нельзя применять премию
Амортизационную премию нельзя применять в ряде случаев, прямо ограниченных НК РФ или вытекающих из природы расхода:
- к основным средствам, полученным безвозмездно - у налогоплательщика нет понесённых затрат на приобретение;
- к имуществу, не подлежащему амортизации (земля, объекты непроизводственного назначения и т. п.);
- по объектам, к которым применяется повышающий коэффициент в рамках отдельных режимов, - здесь нужно учитывать ограничения соответствующих норм;
- организациями, которые в учётной политике не закрепили право на премию: без закрепления единовременное списание неправомерно.
Кроме того, есть позиция, что премия не применяется к объектам, которые не амортизируются для целей налога на прибыль (например, при их использовании в деятельности, не направленной на получение дохода).
Восстановление премии при досрочной продаже
Самая «коварная» часть механизма - обязанность восстановить премию. Если основное средство, по которому применялась премия, продано взаимозависимому лицу до истечения 5 лет с момента ввода в эксплуатацию, ранее учтённую сумму премии нужно включить во внереализационные доходы того периода, в котором произошла реализация.
Важно понимать логику:
- восстановление требуется только при продаже взаимозависимому лицу и только в пределах пятилетнего срока;
- при продаже обычному (не взаимозависимому) контрагенту восстанавливать премию не нужно;
- восстановленная сумма одновременно увеличивает остаточную стоимость объекта, что корректирует финансовый результат от его реализации.
Если объект 3–7 групп с премией 30% продан взаимозависимому лицу на четвёртом году эксплуатации, всю сумму премии придётся вернуть в доходы - это нередко сводит на нет первоначальную налоговую выгоду.
Премия и бухгалтерский учёт
Амортизационная премия существует только в налоговом учёте - в бухгалтерском учёте такого механизма нет, основное средство амортизируется от полной первоначальной стоимости. Из-за этого в периоде применения премии налоговые расходы оказываются больше бухгалтерских, и возникает налогооблагаемая временная разница, а по правилам ПБУ 18/02 - отложенное налоговое обязательство (ОНО).
В последующих периодах ситуация разворачивается: бухгалтерская амортизация (от полной стоимости) превышает налоговую (от уменьшенной базы), временная разница и ОНО постепенно погашаются. К концу срока полезного использования суммарные расходы в обоих учётах совпадают - премия лишь сдвигает признание расхода во времени, создавая «налоговый кредит».
Когда премия выгодна
Амортизационная премия по налогу на прибыль особенно эффективна, когда:
- компания прибыльна и хочет уменьшить налог на прибыль уже в текущем периоде;
- приобретаются дорогие объекты 3–7 групп, где доступна максимальная премия 30%;
- нет планов продавать объект взаимозависимому лицу в ближайшие 5 лет (иначе сработает восстановление).
Если же организация убыточна или вскоре собирается передать ОС внутри группы компаний, выгода от премии может оказаться иллюзорной: эффект либо «сгорит» в убытке, либо вернётся через восстановление. Поэтому решение о применении премии - это всегда расчёт с учётом горизонта владения и финансового результата.
Частые ошибки
- Амортизируют от полной стоимости после премии. После единовременного списания базой для ежемесячной амортизации служит стоимость за вычетом премии, а не первоначальная - иначе расходы задвоятся.
- Применяют 30% к объектам 1–2 или 8–10 групп. Для этих групп предел - 10%; повышенная премия 30% доступна только группам 3–7.
- Забывают про восстановление. При продаже взаимозависимому лицу в течение 5 лет премию обязательно возвращают в доходы; пропуск этого приводит к доначислениям.
- Не закрепляют премию в учётной политике. Без прямого указания размера и порядка применения единовременное списание налоговый орган снимает.
- Применяют премию к безвозмездно полученным ОС. По таким объектам затрат на приобретение нет, премия неправомерна.
FAQ
Обязательно ли применять амортизационную премию? Нет. Это право налогоплательщика, а не обязанность. Применять премию, её размер (в пределах 10% или 30%) и круг объектов компания закрепляет в учётной политике. Можно вообще не использовать механизм либо применять его выборочно.
Какой максимальный размер амортизационной премии? До 10% первоначальной стоимости для объектов 1–2 и 8–10 амортизационных групп и до 30% - для объектов 3–7 групп. Те же доли действуют для расходов на модернизацию и реконструкцию.
Когда нужно восстанавливать амортизационную премию? Только если основное средство продано взаимозависимому лицу до истечения 5 лет с момента ввода в эксплуатацию. Тогда ранее списанная премия включается во внереализационные доходы периода реализации. При продаже невзаимозависимому лицу восстановление не требуется.
Коротко
Амортизационная премия по налогу на прибыль (п. 9 ст. 258 НК РФ) - это право единовременно списать в расходы до 10% стоимости основных средств 1–2 и 8–10 групп либо до 30% для групп 3–7, включая затраты на модернизацию. После применения премии объект амортизируется от уменьшенной базы, поэтому общая сумма списаний за срок не меняется - меняется их распределение, давая налоговую выгоду «сегодня». Премию нужно закрепить в учётной политике, нельзя применять к безвозмездно полученным ОС, а при продаже взаимозависимому лицу в течение 5 лет - восстановить, включив во внереализационные доходы. В бухучёте механизма нет, поэтому возникает временная разница и отложенное налоговое обязательство по ПБУ 18/02.
Читайте также
Ставка налога на прибыль организаций в РФ
Ставка налога на прибыль организаций в РФ: базовые 25% с 2025 года, распределение между федеральным и региональным бюджетами, льготные и специальные ставки по ст. 284 НК РФ.
Метод уменьшаемого остатка: расчёт и график
Метод уменьшаемого остатка: как считать годовую сумму от остатка на начало года, что даёт коэффициент ускорения, почему остаточная стоимость не обнуляется и что делают в последний год.
Асимметричная федерация: признаки, примеры и Россия
Асимметричная федерация: чем различаются юридический статус и фактические особенности регионов, как устроена российская модель, роль договоров с Татарстаном и примеры стран.
Брак в римском праве: формы и последствия
Брак в римском праве: условия matrimonium, conubium, согласие и возраст, режимы cum manu и sine manu, приданое dos, развод, конкубинат и законы Августа.
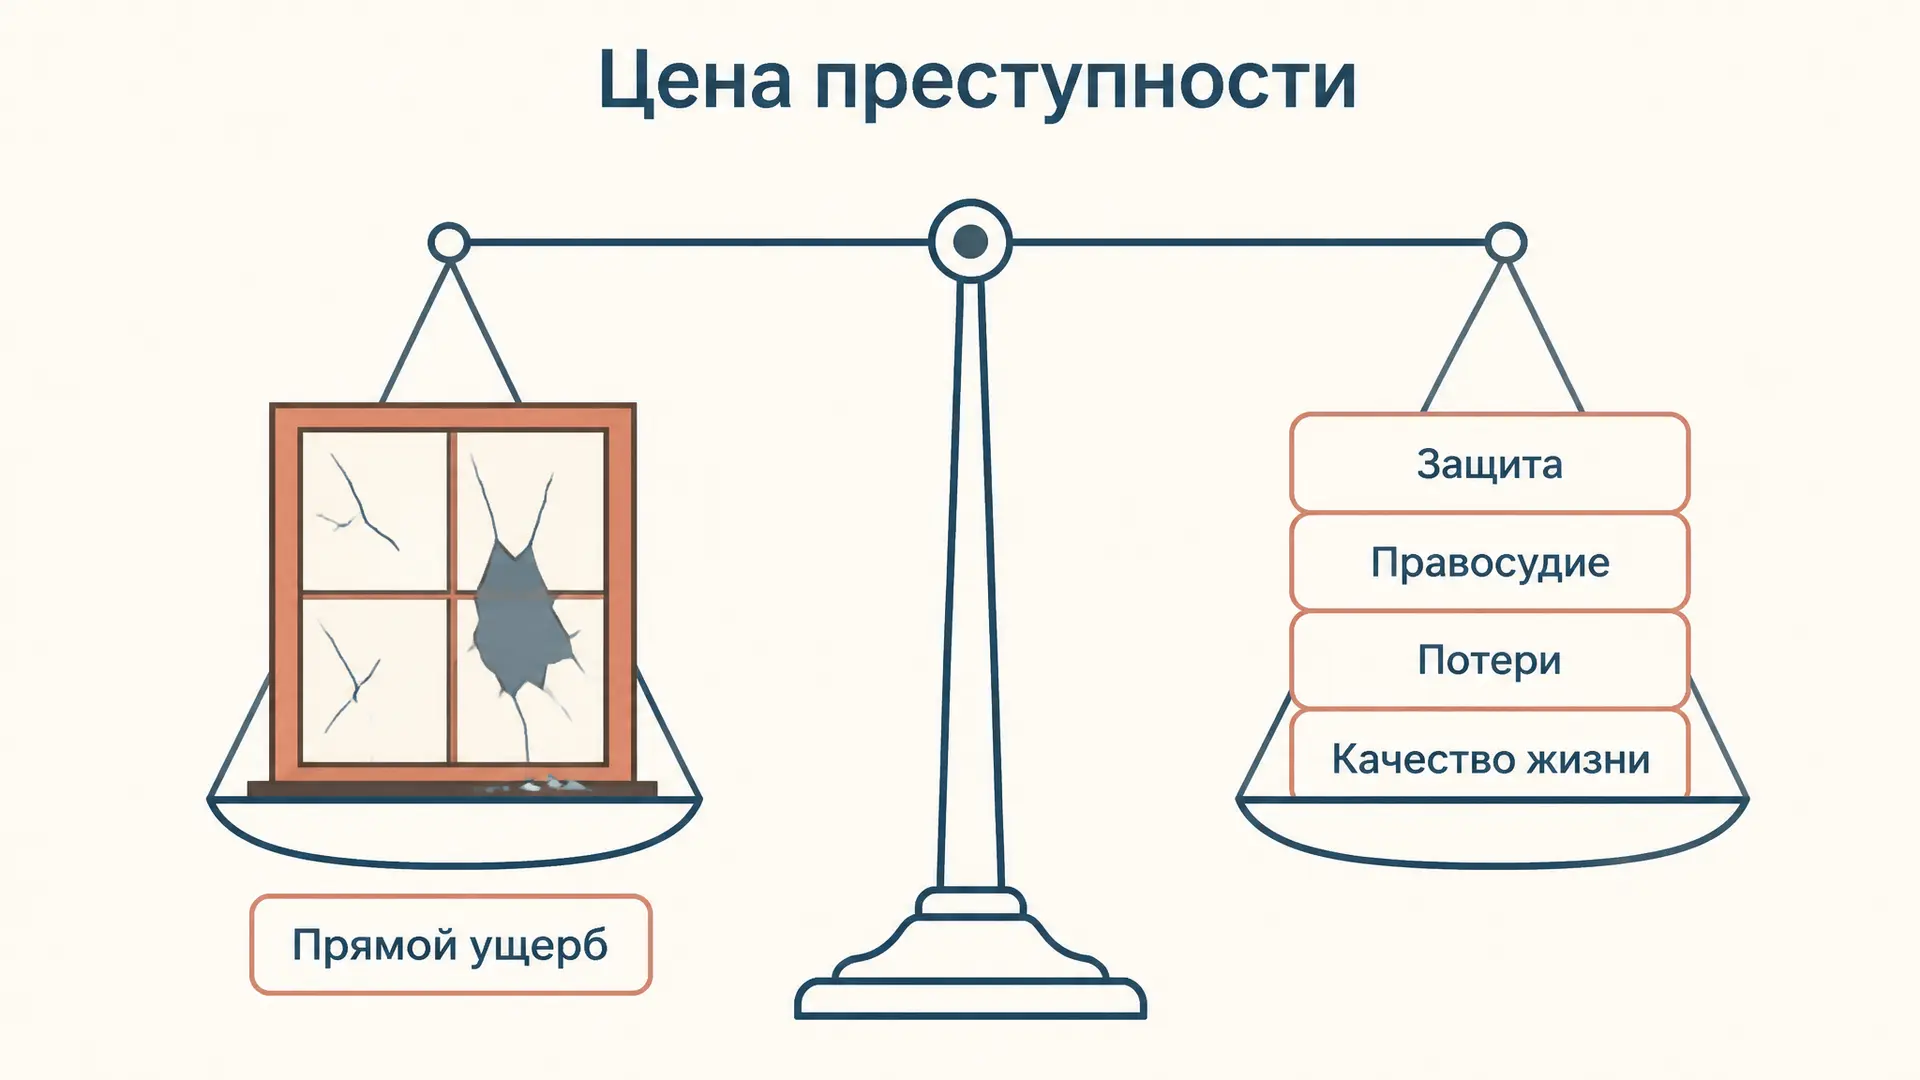
Цена преступности: как оценить ущерб обществу
Цена преступности: из чего складывается социальный ущерб, как считать прямые и нематериальные потери, чем различаются затратный метод и готовность платить, пример расчёта.
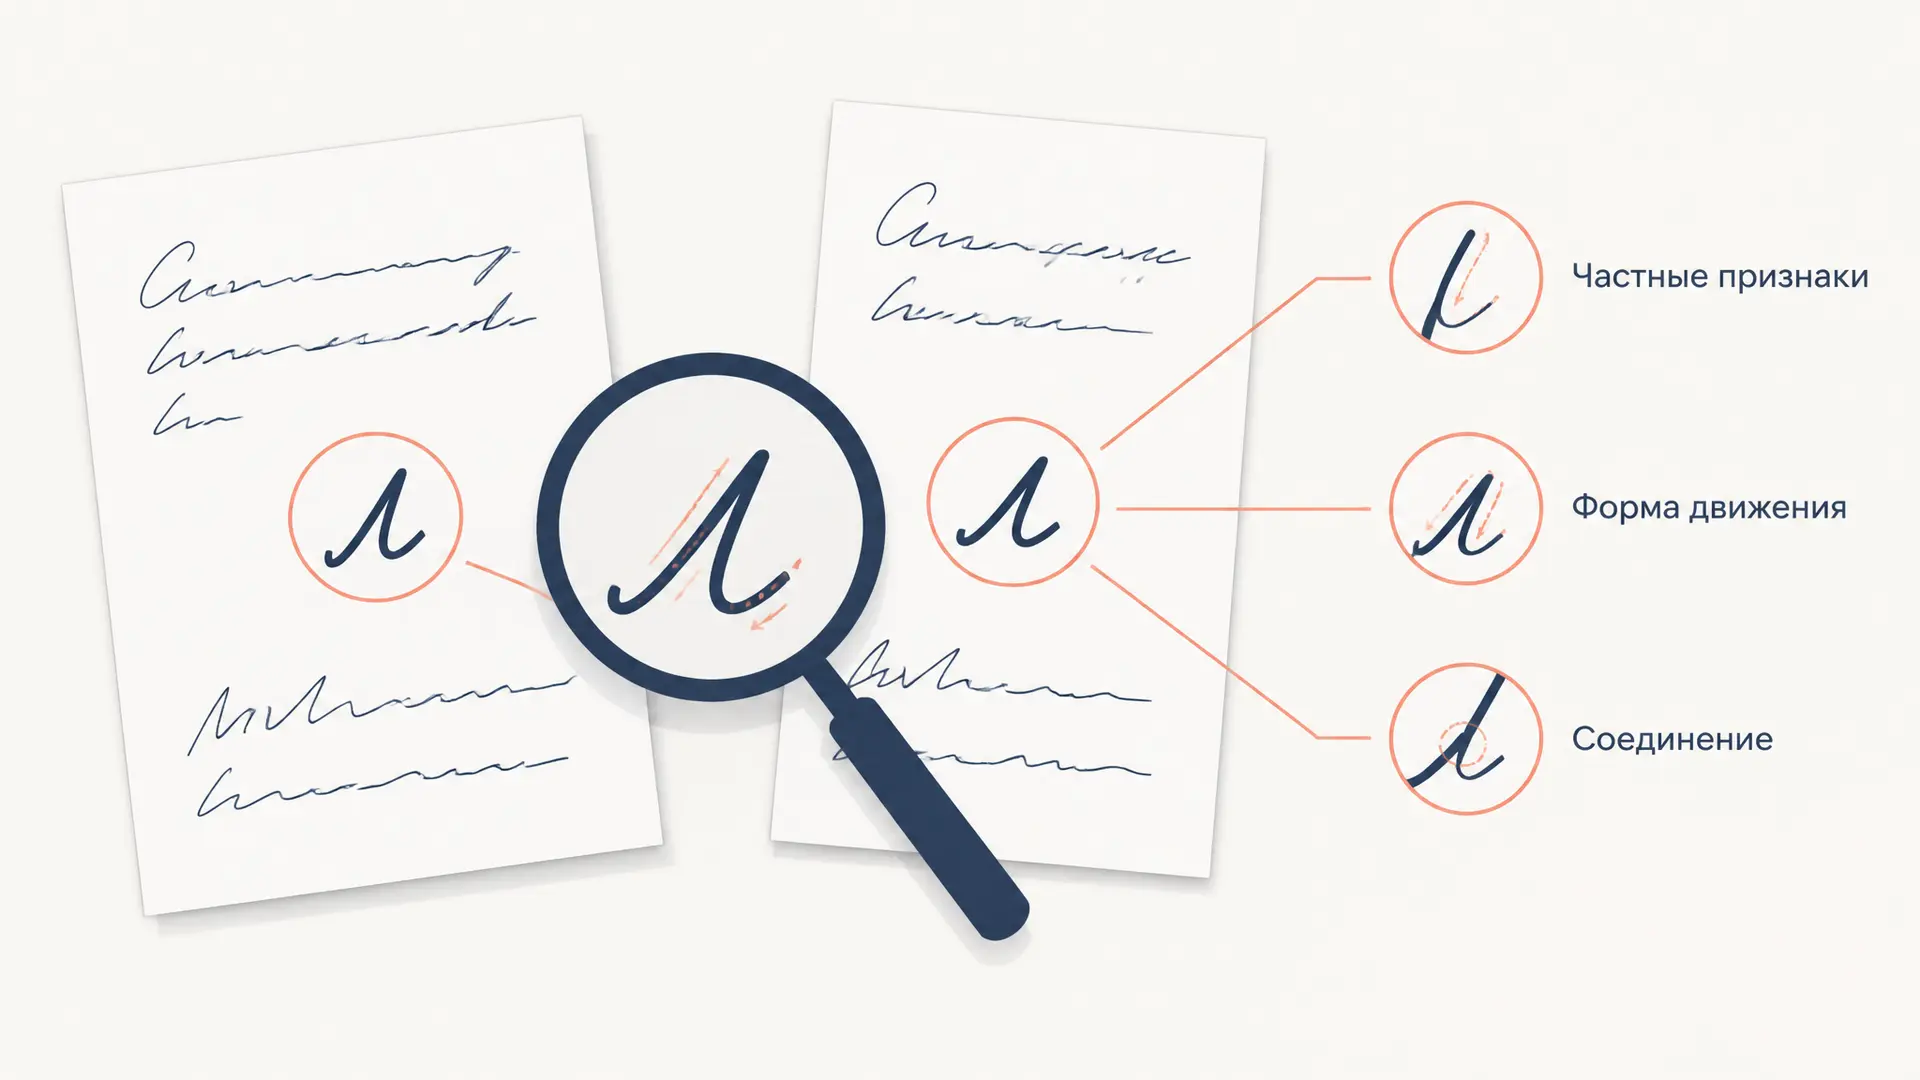
Частные признаки почерка: как их оценивают
Частные признаки почерка: форма и направление движений, соединения, начала и окончания штрихов. Чем они отличаются от общих признаков и как эксперт оценивает их совокупность.