Модель Рамсея-Касса-Купманса: оптимальный рост
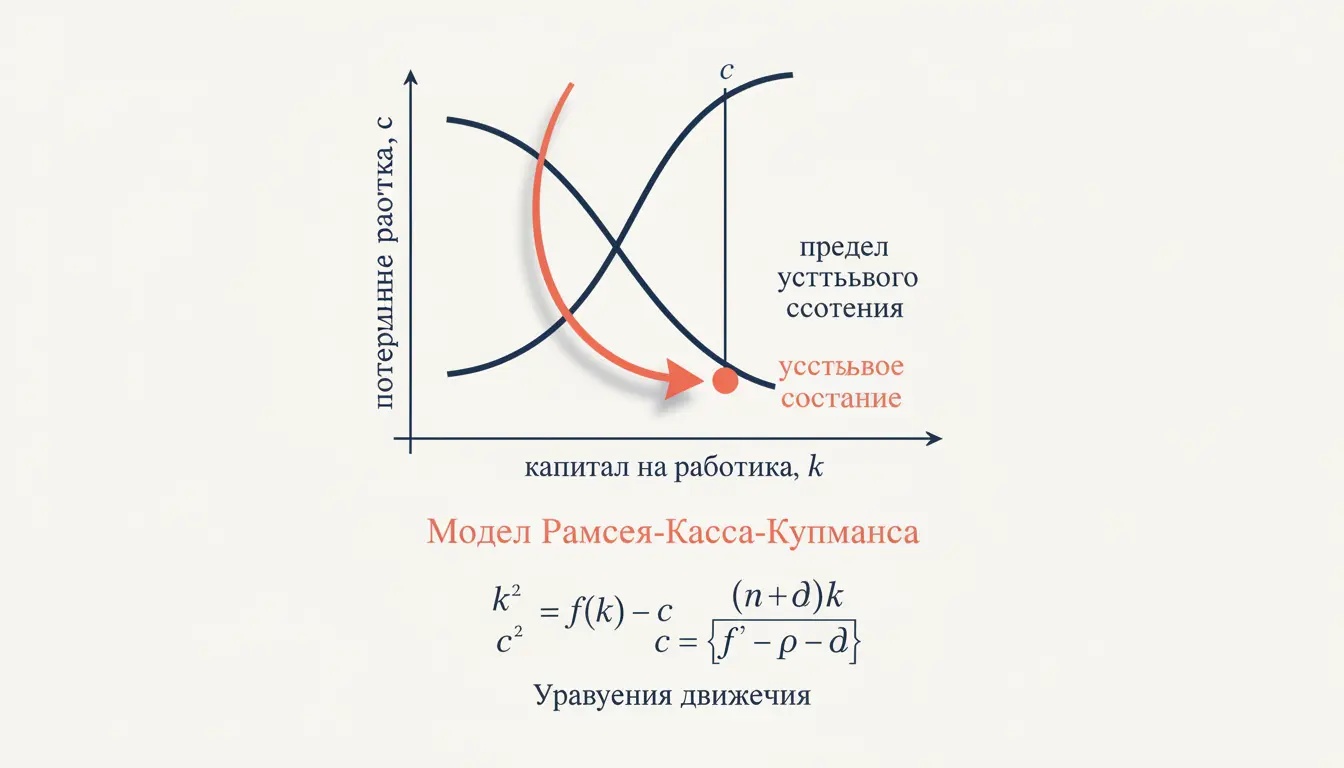
Модель Рамсея-Касса-Купманса - это базовая модель оптимального экономического роста, в которой норма сбережений не задаётся извне, как в модели Солоу, а выводится из решения домохозяйств о межвременном распределении потребления. Идею ещё в 1928 году предложил Фрэнк Рамсей, а в 1960-х её адаптировали к неоклассической теории роста Дэвид Касс и Тьяллинг Купманс. Главный результат модели в том, что рациональные агенты, максимизирующие дисконтированную полезность на бесконечном горизонте, сами выбирают траекторию накопления капитала, которая по седловому пути сходится к устойчивому состоянию. В этой статье разберём предпосылки модели Рамсея-Касса-Купманса, выведем уравнение Эйлера, построим фазовую диаграмму и покажем, чем оптимальный рост отличается от золотого правила Солоу.
Предпосылки и задача домохозяйства
В центре модели стоит репрезентативное домохозяйство, которое максимизирует суммарную полезность потребления на бесконечном горизонте. Целевая функция дисконтирует будущую полезность по субъективной ставке предпочтения времени :
где - потребление на одного работника, а - мгновенная функция полезности с убывающей предельной полезностью (, ). Население растёт темпом , так что .
Производство описывается неоклассической функцией с постоянной отдачей от масштаба. В терминах капиталовооружённости выпуск на работника равен , причём , и выполняются условия Инады. Накопление капитала подчиняется бюджетному ограничению:
где - норма выбытия. Прирост капиталовооружённости равен тому, что произведено, за вычетом потребления и средств, нужных лишь на поддержание прежнего уровня при растущем населении и износе.
Подводя к расчёту: чтобы увидеть, куда смещается устойчивое состояние при изменении нетерпения, отдачи капитала или роста населения, удобно собрать параметры модели и проверить условие Эйлера на конкретных числах. Ниже - интерактивный разбор.
Уравнение Эйлера
Решение задачи межвременной оптимизации даёт ключевое условие - уравнение Эйлера Рамсея. Оно описывает, как должно расти потребление вдоль оптимальной траектории:
где - коэффициент относительного неприятия риска (он же обратная величина эластичности межвременного замещения). Экономический смысл прозрачен: потребление растёт тогда, когда чистая отдача капитала превышает субъективное нетерпение . Если рынок «платит» за отложенное потребление больше, чем агент теряет от ожидания, он откладывает потребление и наращивает капитал.
Параметр управляет тем, насколько охотно домохозяйство сглаживает потребление во времени. Чем больше , тем сильнее агент сопротивляется неравномерному профилю потребления и тем медленнее реагирует на разрыв между отдачей и нетерпением.
Формально уравнение Эйлера получают из принципа максимума Понтрягина. Строится гамильтониан задачи
где - теневая цена капитала (сопряжённая переменная). Условие первого порядка по управлению даёт , а уравнение движения сопряжённой переменной связывает динамику с предельным продуктом капитала. Дифференцирование первого условия по времени и подстановка второго и приводит к уравнению Эйлера. Такая выводимость из оптимизации, а не из поведенческого правила, и делает модель Рамсея-Касса-Купманса микрообоснованной.
Устойчивое состояние и модифицированное золотое правило
В долгосрочном равновесии потребление перестаёт меняться, , что по уравнению Эйлера задаёт устойчивый уровень капиталовооружённости :
Это модифицированное золотое правило. Сравним его с обычным золотым правилом Солоу, которое максимизирует потребление в устойчивом состоянии и требует . Поскольку (иначе целевой интеграл расходится), получаем , а значит из-за убывающей отдачи .
Вывод принципиальный: оптимизирующая экономика накапливает меньше капитала, чем предписывает золотое правило. Причина - нетерпение: агенты не готовы жертвовать сегодняшним потреблением ради максимума потребления в далёком будущем. Поэтому динамическая неэффективность перенакопления, возможная в модели Солоу с произвольной нормой сбережений, в модели Рамсея-Касса-Купманса исключена.
Фазовая диаграмма и седловая траектория
Динамика модели задаётся системой двух дифференциальных уравнений - для (уравнение Эйлера) и (бюджетное ограничение). На плоскости строятся две нуль-изоклины:
- - вертикальная прямая ;
- - горбатая кривая .
Они пересекаются в точке устойчивого состояния , которая оказывается седловой: из четырёх направлений только одно ведёт в равновесие. Эта единственная сходящаяся ветвь и называется седловой траекторией (saddle path). Все прочие пути либо упираются в нулевой капитал, либо нарушают условие трансверсальности
которое запрещает экономике вечно накапливать капитал, не потребляя его. Именно условие трансверсальности отсекает «расточительные» и «накопительные» траектории и оставляет ровно одну оптимальную.
Поскольку - управляющая переменная, домохозяйство при любом стартовом мгновенно выбирает то значение , которое лежит на седловой траектории. Дальше система детерминированно скользит к . Эта логика роднит модель Рамсея-Касса-Купманса с моделью Солоу через золотое правило, но здесь сбережения эндогенны.
Сравнительная статика: что сдвигает равновесие
Модель удобна тем, что реакция равновесия на изменение параметров предсказуема:
- Рост нетерпения повышает и потому снижает и - нетерпеливая экономика беднее в долгосроке.
- Рост нормы выбытия также уменьшает .
- Изменение неприятия риска не двигает устойчивое состояние (оно зависит только от ), но меняет скорость сходимости: при большем переход к растягивается.
- Технологический сдвиг (рост ) поднимает и , и .
Скорость сходимости и переходная динамика
Хотя устойчивое состояние зависит только от и , путь к нему растягивается во времени. Линеаризовав систему вблизи , получают характеристический корень , задающий темп приближения: отклонение капиталовооружённости от равновесия затухает примерно как . Чем выше неприятие риска и чем сильнее убывает отдача капитала, тем меньше по модулю этот корень и тем дольше переход.
Практический смысл: если экономика стартует с низким (бедная страна), она движется по седловой траектории вверх-вправо - потребление и капитал растут, но не скачком, а сглаженно, поскольку резкий рывок потребления невыгоден при . Это объясняет, почему модель Рамсея-Касса-Купманса предсказывает условную конвергенцию: страны с одинаковыми параметрами сходятся к общему уровню дохода, но тем медленнее, чем ближе они к нему.
Роль модели в современной макроэкономике
Модель Рамсея-Касса-Купманса служит ядром почти всех динамических моделей общего равновесия. На её каркас надстраивают стохастические шоки производительности (модели реального делового цикла), номинальные жёсткости и денежную политику (новокейнсианские DSGE-модели), а также государственный сектор и налоги. Везде сохраняется одна и та же логика: репрезентативный агент решает задачу межвременной оптимизации, а равновесная траектория удовлетворяет уравнению Эйлера и условию трансверсальности.
Именно поэтому понимание седловой динамики и модифицированного золотого правила - обязательная база для курсов продвинутой макроэкономики. Тот же аппарат лежит в основе анализа оптимального налогообложения, государственного долга и экономики природных ресурсов.
Частые ошибки
- Путают модифицированное и обычное золотое правило. Условие даёт оптимум при нетерпении, а - максимум потребления без дисконтирования. Это разные точки, причём .
- Считают норму сбережений заданной. В отличие от модели Солоу здесь сбережения выводятся из уравнения Эйлера и в общем случае меняются вдоль перехода.
- Игнорируют условие трансверсальности. Без него система имеет бесконечно много решений; именно оно выбирает седловую траекторию.
- Путают и . Параметр сдвигает само равновесие, а влияет лишь на темп приближения к нему.
- Забывают про в бюджетном ограничении. Член - это капитал, расходуемый на оснащение новых работников и компенсацию износа, а не потребление.
FAQ
Чем модель Рамсея-Касса-Купманса отличается от модели Солоу? В модели Солоу норма сбережений постоянна и задана извне, а в модели Рамсея она эндогенна: домохозяйства выбирают потребление, максимизируя межвременную полезность. Поэтому равновесие у Рамсея всегда динамически эффективно.
Почему устойчивое состояние седловое, а не устойчивое? Система имеет одну управляющую переменную () и одну предопределённую (). Сходится к равновесию только одна траектория; выбор начального на ней обеспечивается условием трансверсальности.
Что показывает уравнение Эйлера? Темп роста потребления равен : потребление растёт, когда чистая отдача капитала превышает субъективное нетерпение, а коэффициент определяет, насколько сильно агент сглаживает потребление.
Коротко
Модель Рамсея-Касса-Купманса описывает оптимальный рост, в котором сбережения выводятся из межвременной максимизации полезности. Уравнение Эйлера связывает темп роста потребления с отдачей капитала и нетерпением, устойчивое состояние задаётся модифицированным золотым правилом , а единственная сходящаяся ветвь - седловая траектория, отбираемая условием трансверсальности. По сравнению с золотым правилом Солоу оптимизирующая экономика накапливает меньше капитала, что исключает перенакопление.
Читайте также
Инфляция спроса и издержек: как различить их на AD-AS
Инфляция спроса и инфляция издержек в модели AD-AS: какая кривая сдвигается в каждом случае, как различить механизмы по динамике выпуска, откуда берётся стагфляция и спираль зарплат.
Мультипликатор автономных расходов: формула и расчёт
Мультипликатор автономных расходов: вывод формулы на кейнсианском кресте, раунды расходов, налоговый мультипликатор, правило сбалансированного бюджета и утечки в открытой экономике.
Золотое правило накопления: условие и норма сбережений
Золотое правило накопления в модели Солоу: условие максимума потребления MPK равен сумме выбытия и темпов роста, золотая норма сбережений, перенакопление и цена перехода.
Валютный курс номинальный и реальный: формулы и пример
Чем номинальный валютный курс отличается от реального: прямая и косвенная котировка, формула ε = e·P*/P, реальный эффективный курс, пример расчёта и связь с чистым экспортом.
ВНД и ВВП: различие, формула и примеры стран
Чем ВНД отличается от ВВП: территория против резидентов, сальдо первичных доходов, располагаемый ВНД, примеры Ирландии, Люксембурга и России и калькулятор расчёта.
Классическая дихотомия: реальное и номинальное в экономике
Классическая дихотомия простыми словами: чем реальные переменные отличаются от номинальных, при чём тут мысленный эксперимент Юма и почему нейтральность денег работает только в долгом периоде.