Критика Лукаса: почему ломаются эконометрические модели
Критика Лукаса - один из самых цитируемых аргументов в макроэкономике XX века. В статье 1976 года «Econometric Policy Evaluation: A Critique» Роберт Лукас показал, что большие эконометрические модели в стиле Кейнса нельзя использовать для прогноза последствий смены экономической политики. Причина простая на словах и разрушительная по последствиям: коэффициенты таких моделей не постоянны, потому что зависят от той самой политики, эффект которой мы пытаемся оценить. На студенческом семинаре по макроэкономике критика Лукаса всплывает постоянно, и почти всегда её пересказывают неточно. Разберём аргумент строго: в чём идея, как она связана с рациональными ожиданиями, и что из этого следует для современного моделирования.
Исторический контекст: модели, которые она ломала
К середине 1970-х макроэкономика опиралась на большие структурные модели (Cowles Commission, модель Клейна–Голдбергера и их наследники). Это десятки уравнений, оценённых регрессией на исторических данных: потребление зависит от дохода, инвестиции - от ставки, инфляция - от безработицы через стабильную кривую Филлипса. Правительство задавало вопрос «что будет, если мы увеличим денежную массу?» - и модель послушно выдавала число.
Проблема вскрылась эмпирически: стагфляция 1970-х (одновременно высокая инфляция и высокая безработица) не укладывалась в стабильную кривую Филлипса. Связь «инфляция - безработица», на которую опирались политики, на глазах разваливалась. Лукас дал этому теоретическое объяснение, и оно оказалось общим, а не про одну кривую.
Суть аргумента
Лукас формулирует это так. Пусть поведение экономики описывается зависимостью эндогенных переменных от прошлых значений и инструментов политики:
где - переменные политики (ставка, налоги, денежная масса), - вектор оценённых параметров, - шоки. Эконометрист оценивает по историческим данным и считает его константой. Затем меняет правило политики и прогнозирует новый при том же .
Ошибка вот в чём: - не глубокий параметр. Он сам является функцией от того режима политики, при котором собирались данные: . Агенты в экономике принимают решения, ориентируясь на ожидаемое поведение государства. Изменишь правило - изменятся ожидания, изменится поведение, изменятся оценённые коэффициенты. Модель, откалиброванная на старом режиме, систематически врёт о новом.
Чтобы прочувствовать механику, удобно прогнать формулировку критики на конкретной модели или мере политики. Опиши ниже, какое уравнение или политику ты разбираешь, - собранный запрос откроет чат с пошаговым разбором: какие параметры в твоём случае «глубокие», а какие поплывут при смене режима, и как это показать формально.
При чём тут рациональные ожидания
Критика Лукаса неотделима от гипотезы рациональных ожиданий (Мут, 1961; развита Лукасом и Сарджентом). Если бы агенты формировали ожидания наивно - например, адаптивно, , - их поведение зависело бы только от прошлого, и оценённые коэффициенты были бы более устойчивы.
Но в модели рациональных ожиданий агент использует всю доступную информацию, включая знание о правиле политики. Его ожидания - это условное матожидание относительно реальной модели экономики:
где включает само правило поведения центробанка. Стоит правилу измениться - мгновенно пересчитываются ожидания, а вслед за ними и связи в данных. Именно рациональность ожиданий делает параметры поведенческих уравнений зависимыми от режима политики. Это та же логика микрооснований, что лежит в модели Рамсея–Касса–Купманса: поведение выводится из оптимизации агента, а не постулируется регрессией.
Глубокие и поверхностные параметры
Ключевое различение, которое вводит критика Лукаса:
- Глубокие (структурные) параметры - описывают вкусы, технологии и ограничения: коэффициент неприятия риска, дисконт-фактор , эластичность замещения, параметры производственной функции. Они инвариантны к политике - относятся к самим агентам, а не к режиму.
- Поверхностные (редуцированные) параметры - коэффициенты в наблюдаемых уравнениях типа потребления или кривой Филлипса. Они являются комбинацией глубоких параметров и правила политики, поэтому при смене режима меняются.
Вывод Лукаса: моделировать надо в терминах глубоких параметров. Уравнения политики должны выводиться из оптимизационной задачи агента с явными ожиданиями, а не подгоняться регрессией к историческому ряду.
Частая путаница на экзамене: критика Лукаса НЕ утверждает, что эконометрика бесполезна или что прогнозировать нельзя. Она утверждает узкую вещь - модель, оценённую при одном правиле политики, нельзя использовать для оценки последствий ДРУГОГО правила, если её параметры не структурны. Для прогноза «при неизменной политике» такие модели вполне работают.
Пример: кривая Филлипса
Возьмём наблюдаемую связь инфляции и безработицы. В наивной форме политик читает её как меню: «согласимся на инфляцию повыше - получим безработицу пониже». Стабильная связь даёт соблазн её эксплуатировать.
Но в модели с рациональными ожиданиями реальная кривая Филлипса содержит ожидаемую инфляцию:
Если центробанк систематически раздувает инфляцию, агенты это понимают и закладывают высокую . Тогда сдвигается вся кривая, и устойчивого выигрыша по безработице нет - остаётся только инфляция (вертикальная долгосрочная кривая Филлипса Фридмана–Фелпса). Историческая «стабильная» связь была артефактом конкретного режима политики, а не структурным законом. Это и есть критика Лукаса в действии: коэффициент при попытке его «использовать» рушится.
Практические последствия
- DSGE-модели. Современный мейнстрим - динамические стохастические модели общего равновесия - прямой ответ на критику. Они строятся на глубоких параметрах: предпочтениях, технологиях, и явных правилах политики (правило Тейлора). При смене правила можно пересчитать равновесие, не переоценивая «поведенческие» коэффициенты.
- Правила вместо дискреции. Аргумент Лукаса подпитал дебаты о том, что политика должна быть предсказуемым правилом, а не разовыми манипуляциями: при стабильном правиле ожидания заякорены.
- Идентификация политики. В прикладных моделях типа Манделла–Флеминга важно различать, какие связи структурны, а какие держатся только на текущем монетарном режиме.
Контркритика
Критика Лукаса не абсолютна, и это полезно знать для сильного ответа на семинаре.
- Эмпирическая величина эффекта. Часть экономистов (например, Ericsson и Irons) указывала, что в эмпирических данных параметрическая нестабильность от смены политики часто мала по сравнению с другими источниками ошибок. Если так, редуцированная модель может оставаться полезной на практике.
- DSGE тоже не панацея. Глубокие параметры всё равно оцениваются на данных, и их «структурность» - теоретическое допущение, а не доказанный факт. После кризиса 2008 года DSGE-модели сами стали мишенью критики за оторванность от финансового сектора.
- Сама структура может меняться. Если вкусы и технологии не так уж постоянны, то и глубокие параметры не гарантируют инвариантности.
Частые ошибки
- «Критика Лукаса говорит, что эконометрика не работает». Нет: она ограничивает один конкретный способ применения - оценку контрфактической политики на нестуктурной модели.
- «Это про то, что данных мало». Нет, это не про размер выборки, а про инвариантность параметров к режиму политики.
- «Рациональные ожидания тут ни при чём». Наоборот, именно они делают коэффициенты зависимыми от правила политики; на адаптивных ожиданиях аргумент гораздо слабее.
- «Достаточно добавить лагов и переоценить модель». Переоценка на новых данных лишь зафиксирует новый режим постфактум - она не даёт прогноза последствий смены политики заранее.
- «DSGE полностью решает проблему». Снимает её в теории, но переносит вопрос на спорное допущение о структурности глубоких параметров.
FAQ
Чем глубокий параметр отличается от поверхностного? Глубокий описывает самого агента (предпочтения, технологию, дисконт-фактор) и не зависит от политики. Поверхностный - коэффициент наблюдаемого уравнения, который является комбинацией глубоких параметров и текущего правила политики, поэтому при смене режима меняется.
Критика Лукаса опровергает кейнсианство? Нет. Она бьёт по конкретной практике - большим структурным моделям 1960–70-х, использованным для оценки политики без микрооснований. Новокейнсианские DSGE-модели учитывают критику и при этом сохраняют кейнсианские механизмы (липкие цены).
Где это используют в работе/реферате? Как обоснование перехода от регрессионных макромоделей к моделям с микрооснованиями и явными ожиданиями, а также в дебатах «правила против дискреции» в монетарной политике.
Коротко
Критика Лукаса утверждает: параметры эконометрических уравнений, оценённых на исторических данных, не структурны - они зависят от режима политики, при котором собирались данные, потому что рациональные агенты подстраивают поведение под ожидаемую политику. Поэтому такую модель нельзя использовать для прогноза последствий смены политики. Решение - моделировать в терминах глубоких параметров (вкусы, технологии) с явными ожиданиями, что и привело к DSGE-подходу. Аргумент не отменяет эконометрику в целом и сам не бесспорен, но остаётся обязательной отправной точкой современной макроэкономики.
Читайте также
Инфляция спроса и издержек: как различить их на AD-AS
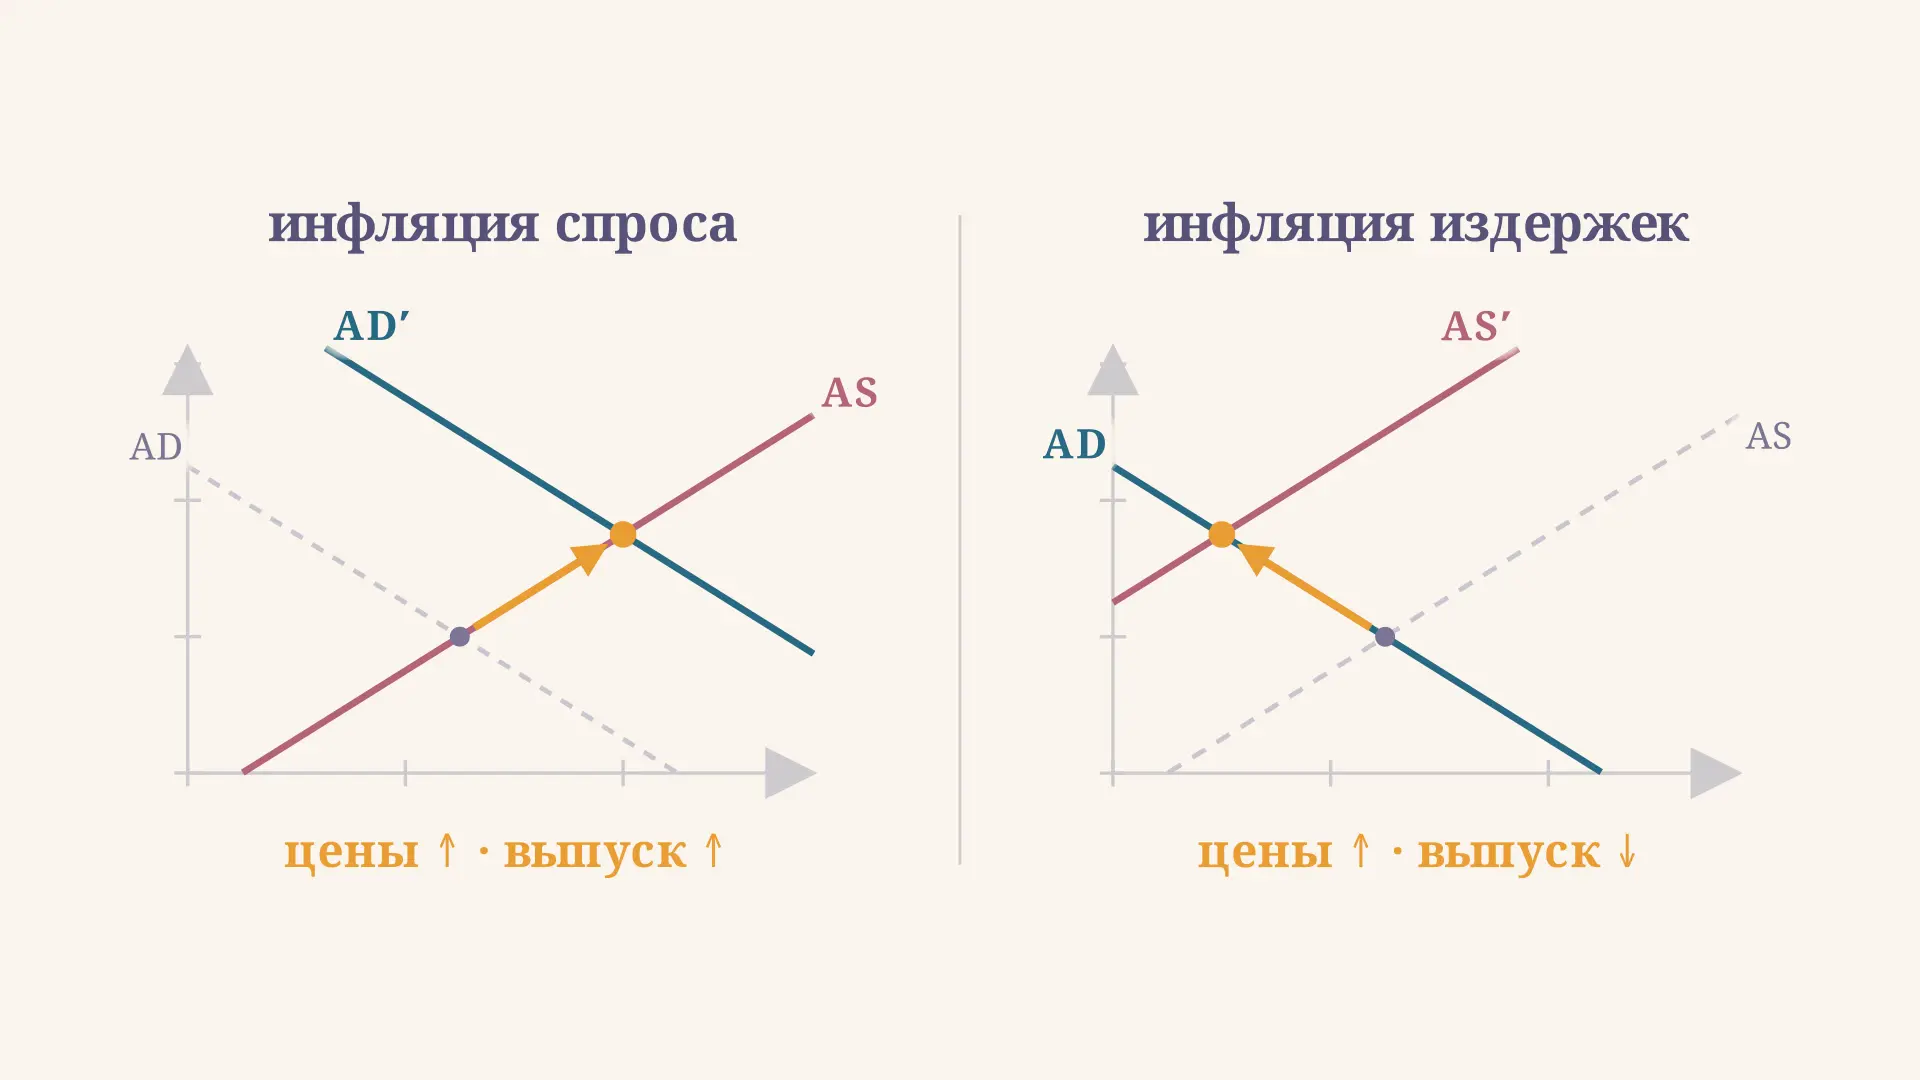
Инфляция спроса и инфляция издержек в модели AD-AS: какая кривая сдвигается в каждом случае, как различить механизмы по динамике выпуска, откуда берётся стагфляция и спираль зарплат.
Мультипликатор автономных расходов: формула и расчёт
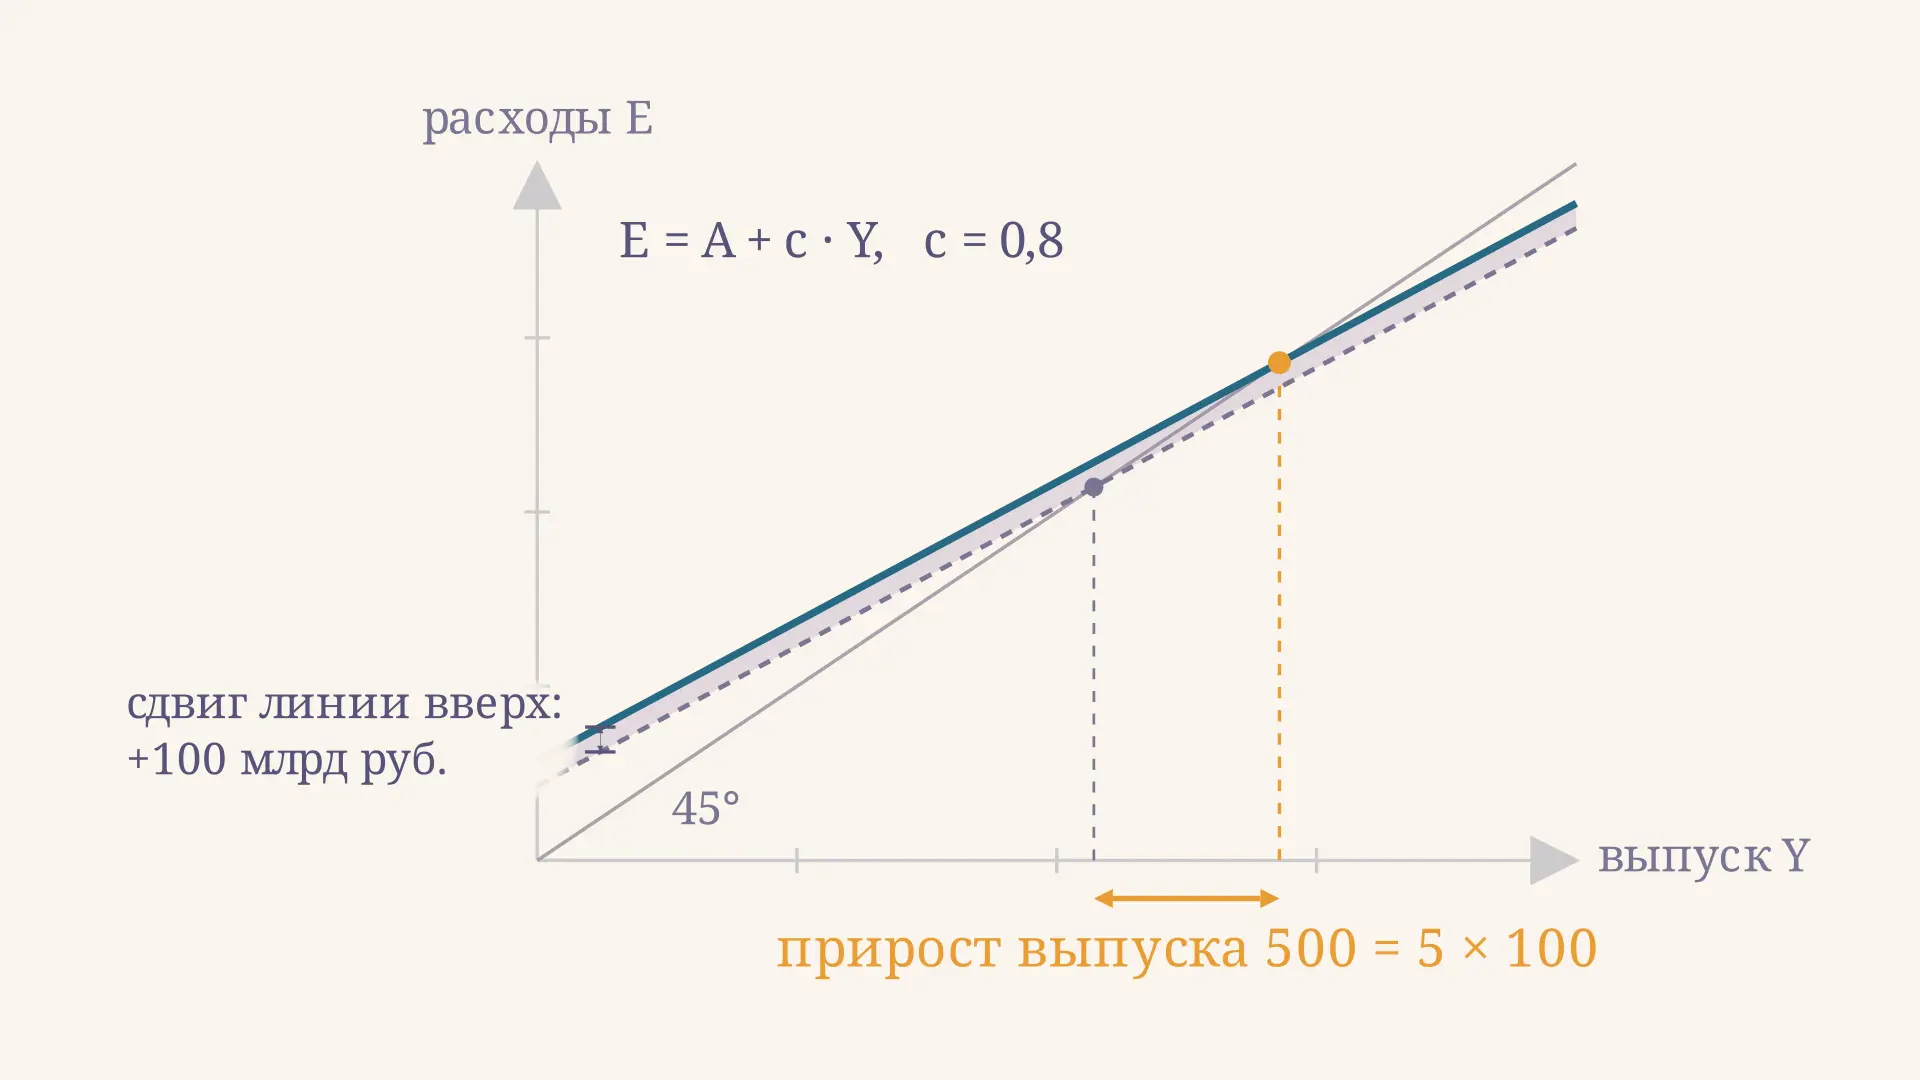
Мультипликатор автономных расходов: вывод формулы на кейнсианском кресте, раунды расходов, налоговый мультипликатор, правило сбалансированного бюджета и утечки в открытой экономике.
Золотое правило накопления: условие и норма сбережений
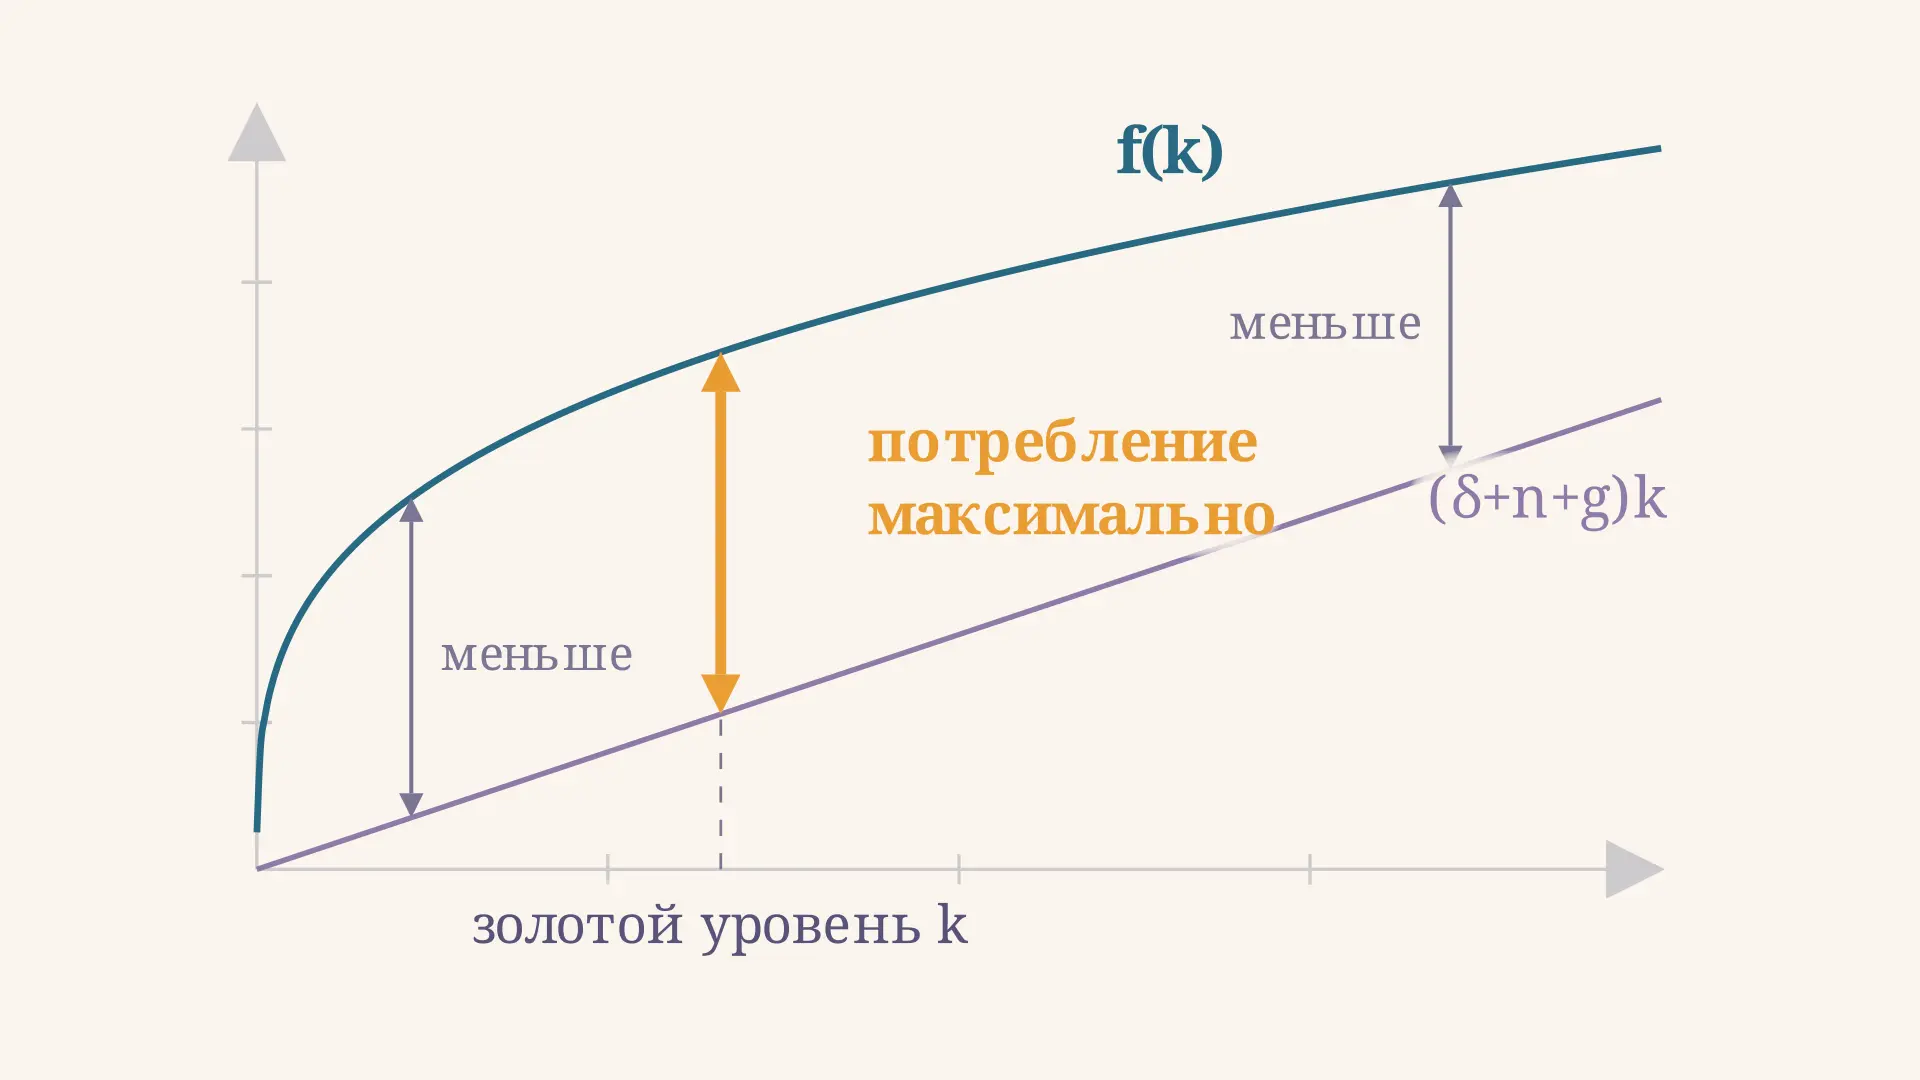
Золотое правило накопления в модели Солоу: условие максимума потребления MPK равен сумме выбытия и темпов роста, золотая норма сбережений, перенакопление и цена перехода.
Валютный курс номинальный и реальный: формулы и пример
Чем номинальный валютный курс отличается от реального: прямая и косвенная котировка, формула ε = e·P*/P, реальный эффективный курс, пример расчёта и связь с чистым экспортом.
ВНД и ВВП: различие, формула и примеры стран
Чем ВНД отличается от ВВП: территория против резидентов, сальдо первичных доходов, располагаемый ВНД, примеры Ирландии, Люксембурга и России и калькулятор расчёта.
Классическая дихотомия: реальное и номинальное в экономике
Классическая дихотомия простыми словами: чем реальные переменные отличаются от номинальных, при чём тут мысленный эксперимент Юма и почему нейтральность денег работает только в долгом периоде.